Barn kostar pengar. Det vet alla föräldrar.
Men det finns en annan kostnad som sällan syns på kontoutdraget. Den handlar om vem som stannar hemma när barnen är sjuka, vem som går ner i arbetstid och vem som anpassar sitt jobb efter familjens behov.
För det är inte bara tiden som påverkas.
Det kan vara lönen, karriären, sparandet, pensionen.
Och när en förälder tar ett större ansvar kan den ekonomiska förlusten bli väldigt ojämnt fördelad.
Så vad kostar det egentligen? Och vad kan vi göra åt det?
01. DEN OSYNLIGA NOTAN
Någon betalar. Även när ingen skickar en faktura.
I Sverige tar kvinnor fortfarande ut en större andel av föräldrapenningdagarna och står för en större del av vabbandet.
Under 2025 tog kvinnor ut omkring 63 % av alla ersatta VAB-dagar.
Men hur mycket pengar handlar det om för en enskild familj?
Låt oss titta på tre saker som kan påverka ekonomin.
VAB – en dag i taget
När du vabbar får du tillfällig föräldrapenning i stället för din vanliga lön. Ersättningen är lägre än lönen för många, bland annat eftersom den har ett tak.
Det betyder att en VAB-dag kan innebära ett inkomstbortfall.
En enstaka dag kanske inte känns så mycket. Men om samma person vabbar oftare, år efter år, kan skillnaden växa.
KOLL PÅ DINA PENGAR
Hur många dagar har du vabbat det senaste året? Och hur många dagar har den andra föräldern tagit, om ni är två?
Börja med att jämföra fördelningen.Logga in på försäkringskassan för att se hur ni har vabbat. Räkna sedan på hur VAB påverkar just era inkomster, med VAB-KALKYLATORN.
Deltid
Att gå ner i arbetstid kan vara helt rätt för familjen. Men vad innebär det för din ekonomi?
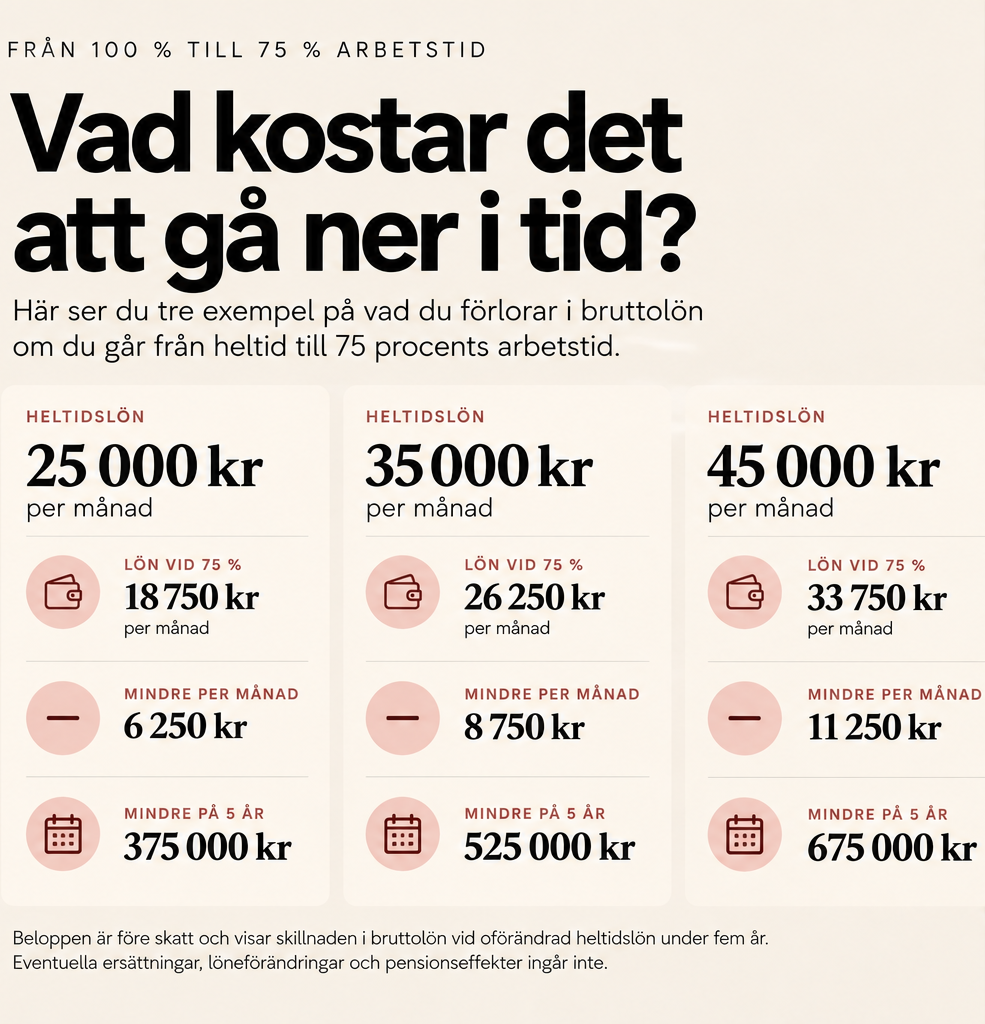
Och då har vi inte ens räknat på hur minskad arbetstid kan påverka ditt sparande, din löneutveckling eller din pension.
Deltid behöver inte vara fel. Men kostnaden ska inte vara osynlig.
Föräldraledighet – mer än tid hemma
Föräldraledighet påverkar också inkomsten. Hur mycket beror bland annat på din lön, hur många dagar du tar ut och om din arbetsgivare erbjuder föräldralön.
Den kan också påverka framtida löneutveckling och karriärmöjligheter.
Samtidigt finns viktiga skydd i pensionssystemet, till exempel pensionsrätt för barnår. Därför är det inte så enkelt som att varje månad hemma automatiskt ger motsvarande pensionsförlust.
Det viktiga är att förstå hur just din situation ser ut.
Allt om din föräldrapenning hittar du här.
02. DET HANDLAR INTE BARA OM LÖNEN
Den verkliga kostnaden kan visa sig långt senare.
Tänk dig två personer som har ungefär samma lön innan de får barn.
Den ena fortsätter arbeta heltid. Den andra arbetar deltid under några år, tar fler VAB-dagar och kanske tackar nej till ett uppdrag eller en befordran som kräver mer tid.
Efter ett år kanske skillnaden inte känns dramatisk.
Men efter tio?
Det är här omsorgsansvarets långsiktiga ekonomiska konsekvenser kan bli tydliga.
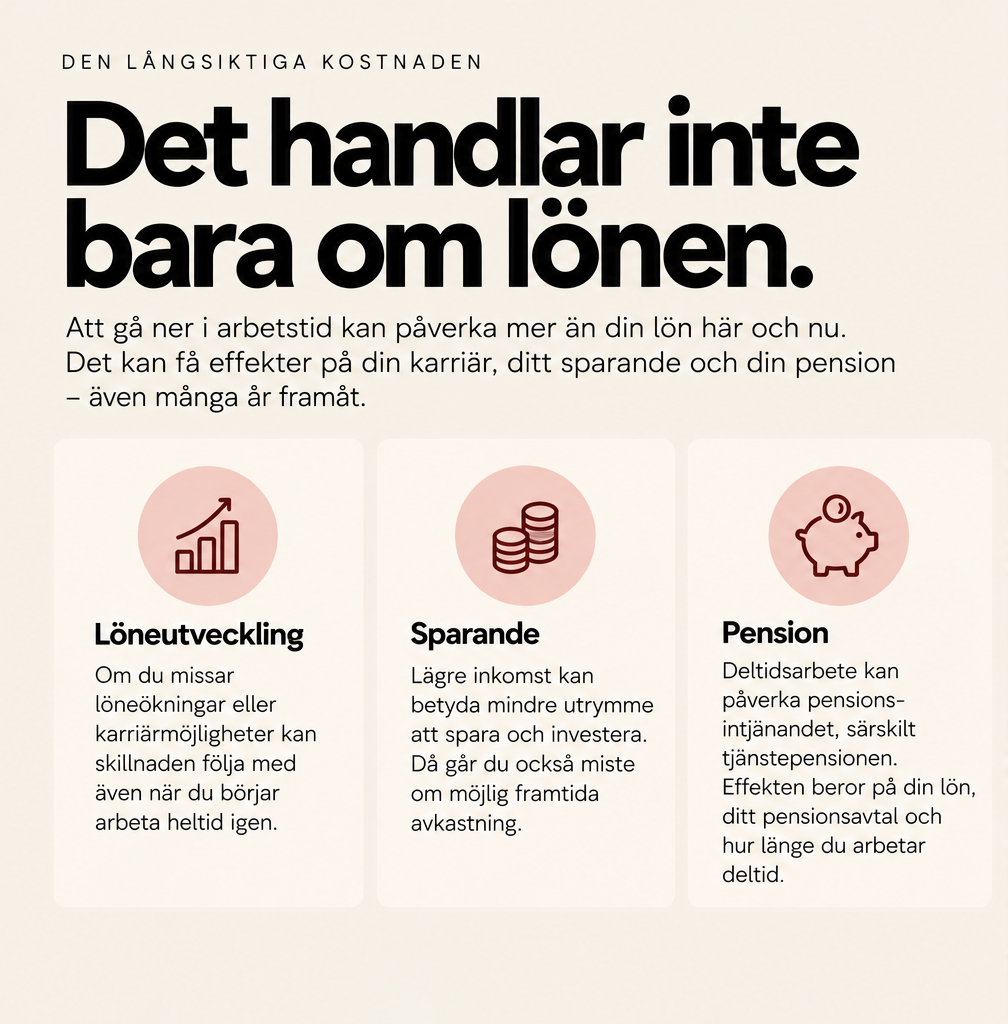
Och det kan handla om mycket pengar.
I ett räkneexempel från Pensionsmyndigheten kan en privatanställd som arbetar 75 procent under barnets första åtta år få omkring 1 300 kronor mindre i pension per månad livet ut, jämfört med om personen hade fortsatt arbeta heltid.
Det handlar alltså inte bara om vad du får ut på kontot idag.
Det handlar också om vad du får möjlighet att bygga för framtiden.
Så här säger Pensionsmyndigheten.
03. SÅ KAN NI KOMPENSERA FÖR OJÄMNT OMSORGSANSVAR
Om en förälder går ner i arbetstid för familjens skull, varför ska just den personen ensam bära den ekonomiska kostnaden?
Det finns flera sätt att jämna ut skillnaden.
1. Sätt upp ett eget sparande
Sätt upp ett månadssparande till den som går ner i arbetstid. Pengarna kan exempelvis investeras långsiktigt på ett ISK.
Viktigt: Sparandet ska tillhöra den som kompenseras. Är ni gifta kan det behöva göras till enskild egendom genom äktenskapsförord. Är ni sambor ingår ett vanligt sparande i eget namn normalt inte i en sambobodelning.
2. För över pensionsrätter
Visste du att gifta och registrerade partner kan föra över framtida premiepensionsrätter till varandra?
Det kan vara ett sätt att kompensera den som arbetar deltid och därmed riskerar lägre pension.
Det gäller inte sambor och omfattar bara premiepensionen, inte hela den allmänna pensionen. Överföringen minskas dessutom med 7,5 procent.
Pensionsmyndigheten – För över premiepension till din partner — https://www.pensionsmyndigheten.se/forsta-din-pension/sa-fungerar-pensionen/overforing-av-premiepensionsratt
3. Kolla vad som gäller för din tjänstepension
Ta reda på vad som gäller för tjänstepension och föräldralön hos din arbetsgivare. Vissa avtal ger extra ersättning eller fortsatta pensionsinbetalningar under föräldraledighet och småbarnsår.
Det kan göra stor skillnad för hur mycket du faktiskt behöver kompensera.
Pensionsmyndigheten – Hur småbarnstiden påverkar pensionen — https://www.pensionsmyndigheten.se/forsta-din-pension/vad-paverkar-din-pension/smabarnstiden-kan-paverka-din-pension
4. Dela på tiden, inte bara pengarna
Ekonomisk kompensation är bra. Men ibland är det mest effektiva att ändra själva fördelningen.
Kan ni turas om att vabba? Dela mer på föräldraledigheten? Eller låta båda arbeta lite mindre i stället för att en person tar hela deltiden?
Det kan minska risken att en persons löneutveckling och pension halkar efter.
Målet är inte att räkna varje minut. Utan att se till att ingen ensam betalar priset.
04. FÖR DIG SOM ÄR ENSAMSTÅENDE
Din tid räknas också.
Är du ensamstående? Då kanske det inte finns någon annan förälder att dela vardagens ansvar med.
Men det gör det inte mindre viktigt att förstå vad omsorgsansvaret innebär för din ekonomi.
Se över vilka ersättningar och stöd du kan ha rätt till. Fundera på hur deltidsarbete påverkar ditt långsiktiga sparande. Och försök skapa en ekonomisk plan som fungerar för just dina förutsättningar. Ta med extra pesion i din nästa löneförhandling.
Det handlar inte om att du ska göra mer.
Det handlar om att du ska ha så bra koll som möjligt på de pengar och möjligheter som faktiskt finns.
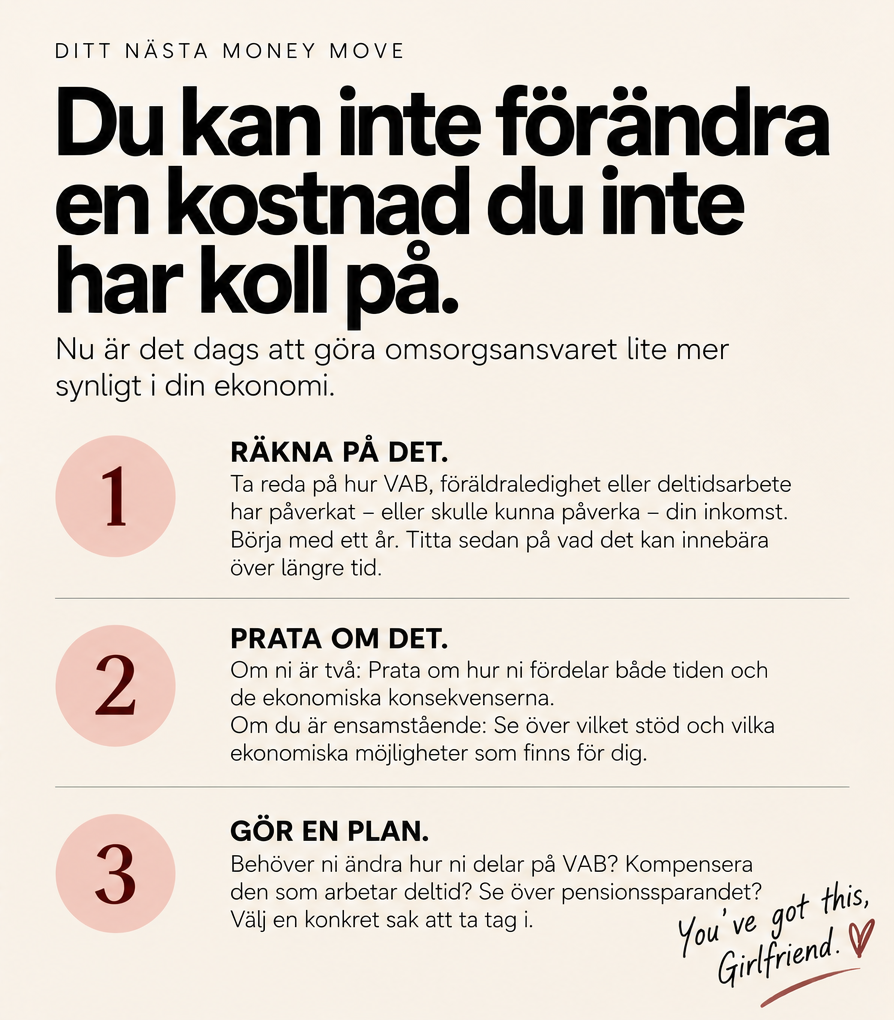
För omsorg ska inte behöva betyda att någon osynligt betalar med sin ekonomiska framtid.
Love is priceless. Your time isn't❤️