

Vi förklarar begreppen som färre en hälften av svenskarna svarar rätt på i Finansinspektionens undersökning om grundläggande ekonomisk kunskap. Du ska träna, sova åtta timmar, hålla kontakten med dina vänner och komma ihåg vilken dag det var utflykt. Och så ska du tydligen ha stenkoll på riskspridning också.
Vi fattar att ekonomin kan hamna längst ner på listan. Särskilt när ett försök att förstå sitt sparande leder till fem nya ord man måste googla.
Men pengar påverkar våra möjligheter att välja i livet. Därför behöver ekonomin bli mer begriplig och lättare att ta tag i.
Finansinspektionens nya undersökning visar hur mycket det finns att göra. Kvinnor svarar rätt mer sällan än män på flera grundläggande ekonomifrågor. Vi svarar också oftare ”vet ej”.
Det förtjänar mer uppmärksamhet. Och bättre förklaringar.
Tre siffror vi behöver prata om
I augusti 2026 fick 1 726 personer svara på frågor om bland annat ränta, inflation och risk. Bara 46 procent klarade alla tre grundfrågorna.
Så här såg några av skillnaderna mellan kvinnor och män ut:
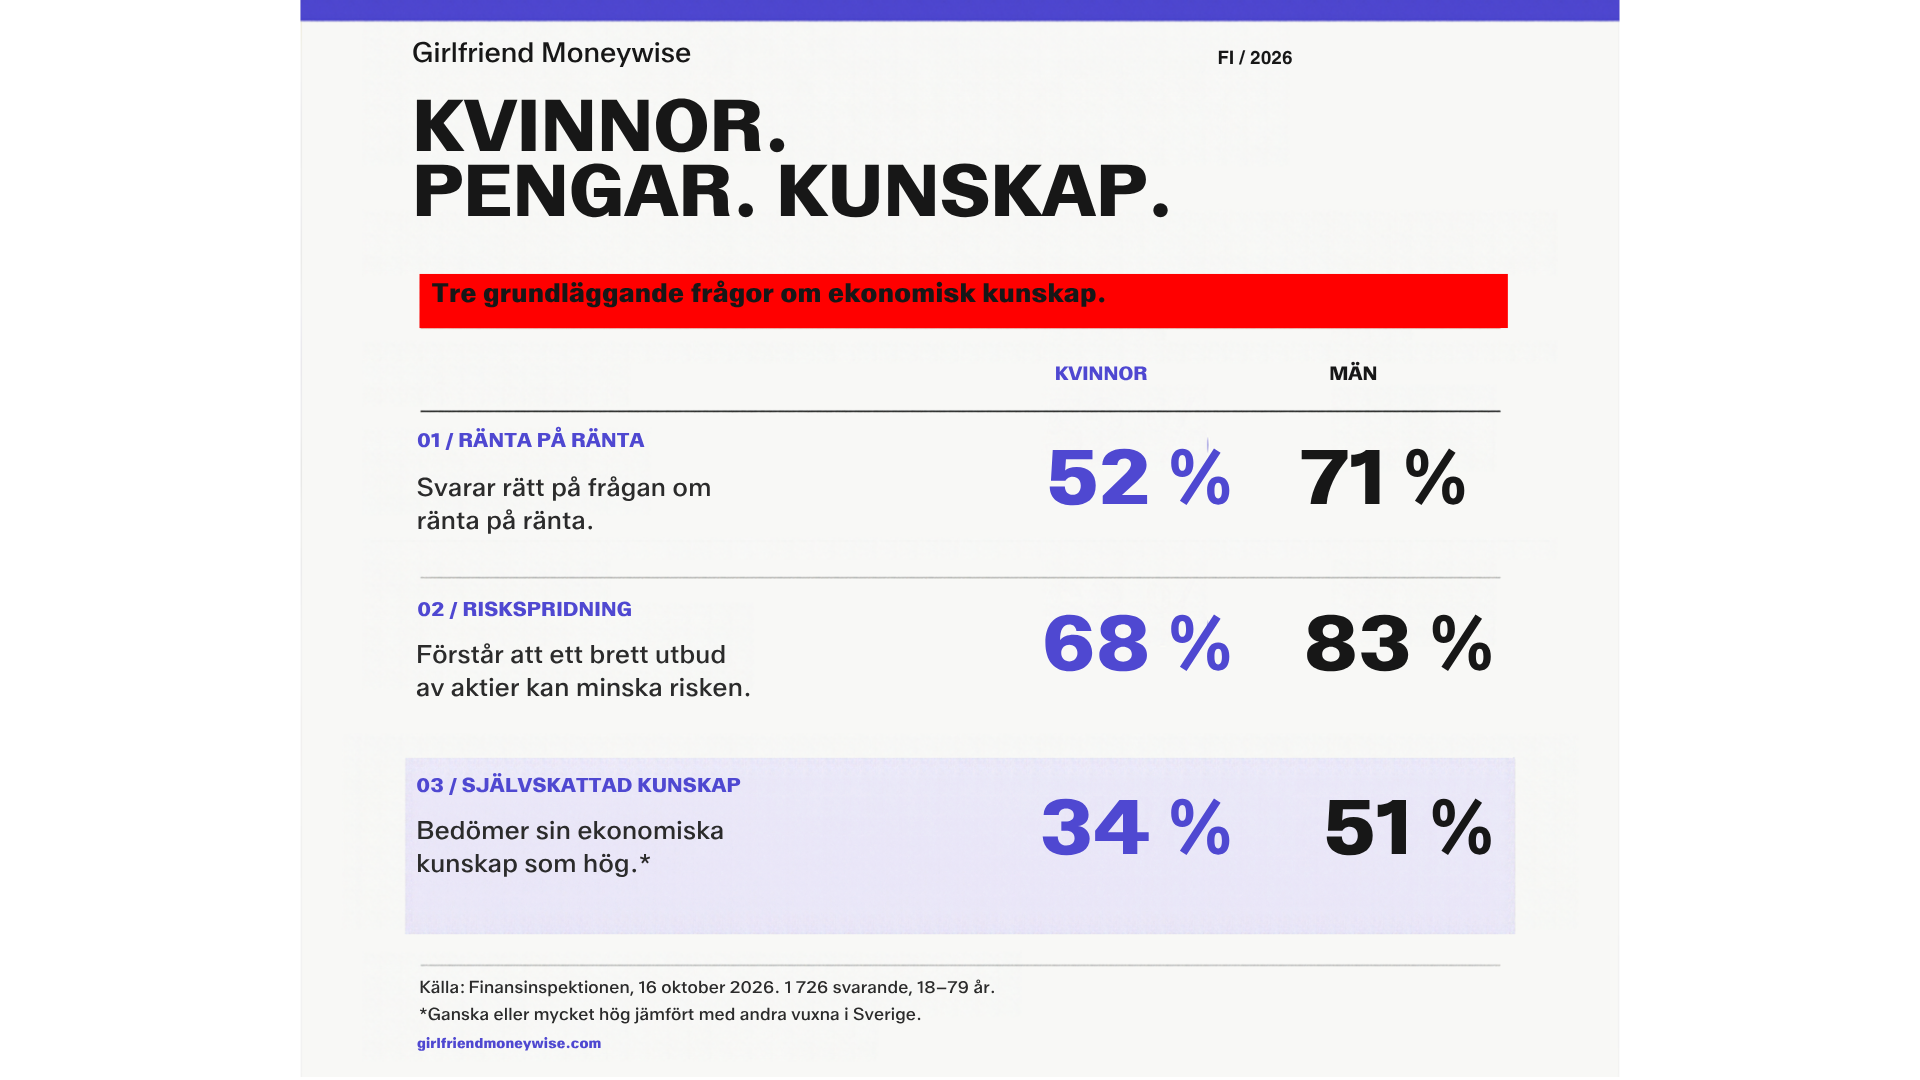
Källa: Finansinspektionen. Självskattningen gäller kunskap jämfört med andra vuxna i Sverige.
Det största gapet i tabellen gäller ränta på ränta: 19 procentenheter. Det spelar roll. Eftersom förståelsen för hur pengar växer över tid hjälper oss att fatta beslut om vårt sparande.
Men siffrorna är inget personligt betyg. De beskriver grupper och berättar inte varför skillnaderna finns.
För oss på Girlfriend är de ett argument för att göra ekonomisk kunskap mer tillgänglig. Förklaringar ska gå att förstå även om ekonomi aldrig har varit ens favoritämne.
Ränta på ränta, utan bankpresentationen
Så här fungerar det:
Du sätter in 100 kronor på ett konto med 2 procents årlig ränta. Efter ett år har du 102 kronor.
Nästa år får du ränta på hela beloppet. Även på de två kronor du fick i ränta året innan. Pengarna som tillkommit börjar alltså också ge ränta.
Efter fem år har du cirka 110,41 kronor, före skatt, utan att göra något.
Ja, några kronor extra är svårt att bli uppspelt över. Men med större belopp och längre tid får principen större betydelse.
—> Om du sparar 500 kr i månaden i 10 år “får du” 25 525 kr av ränta-på ränta effekten.
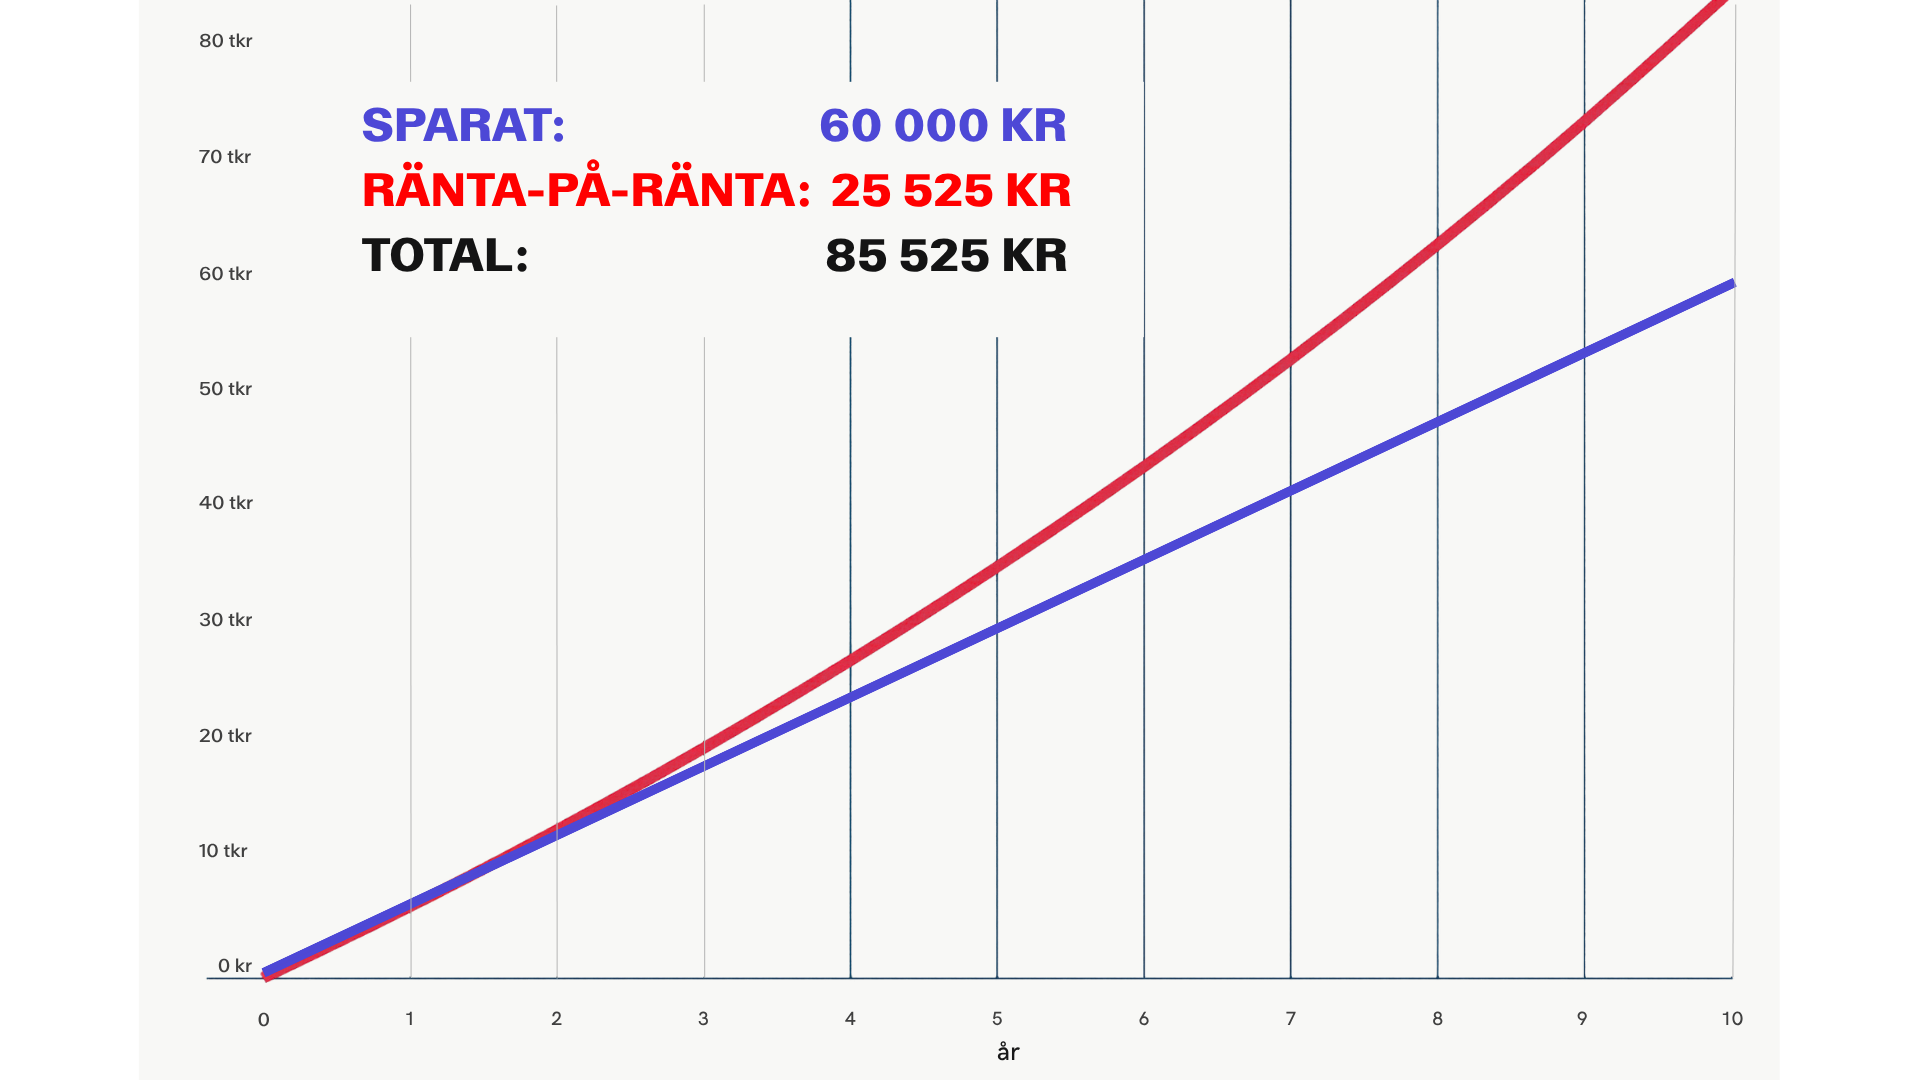
Ränta på ränta-effekten är din ekonomis bästa vän. ❤️
Det är ränta på ränta.
Din lilla To do: Kolla vilken ränta du får på ditt sparkonto. Och öppna ett ISK. Om du blir kund hos Nordnet genom Girlfriend-appen får du 200 kr att börja investera med.
Riskspridning: hur många företag hänger dina pengar på?
68 procent av kvinnorna svarar rätt på frågan om att ett brett utbud av aktier kan minska risken. Bland männen är det 83 procent.
All investering innebär en risk. Men att inte investera är också en risk. Billiga, globala indexfonder är ett tryggt och bra sätt att låta sina pengar växa.
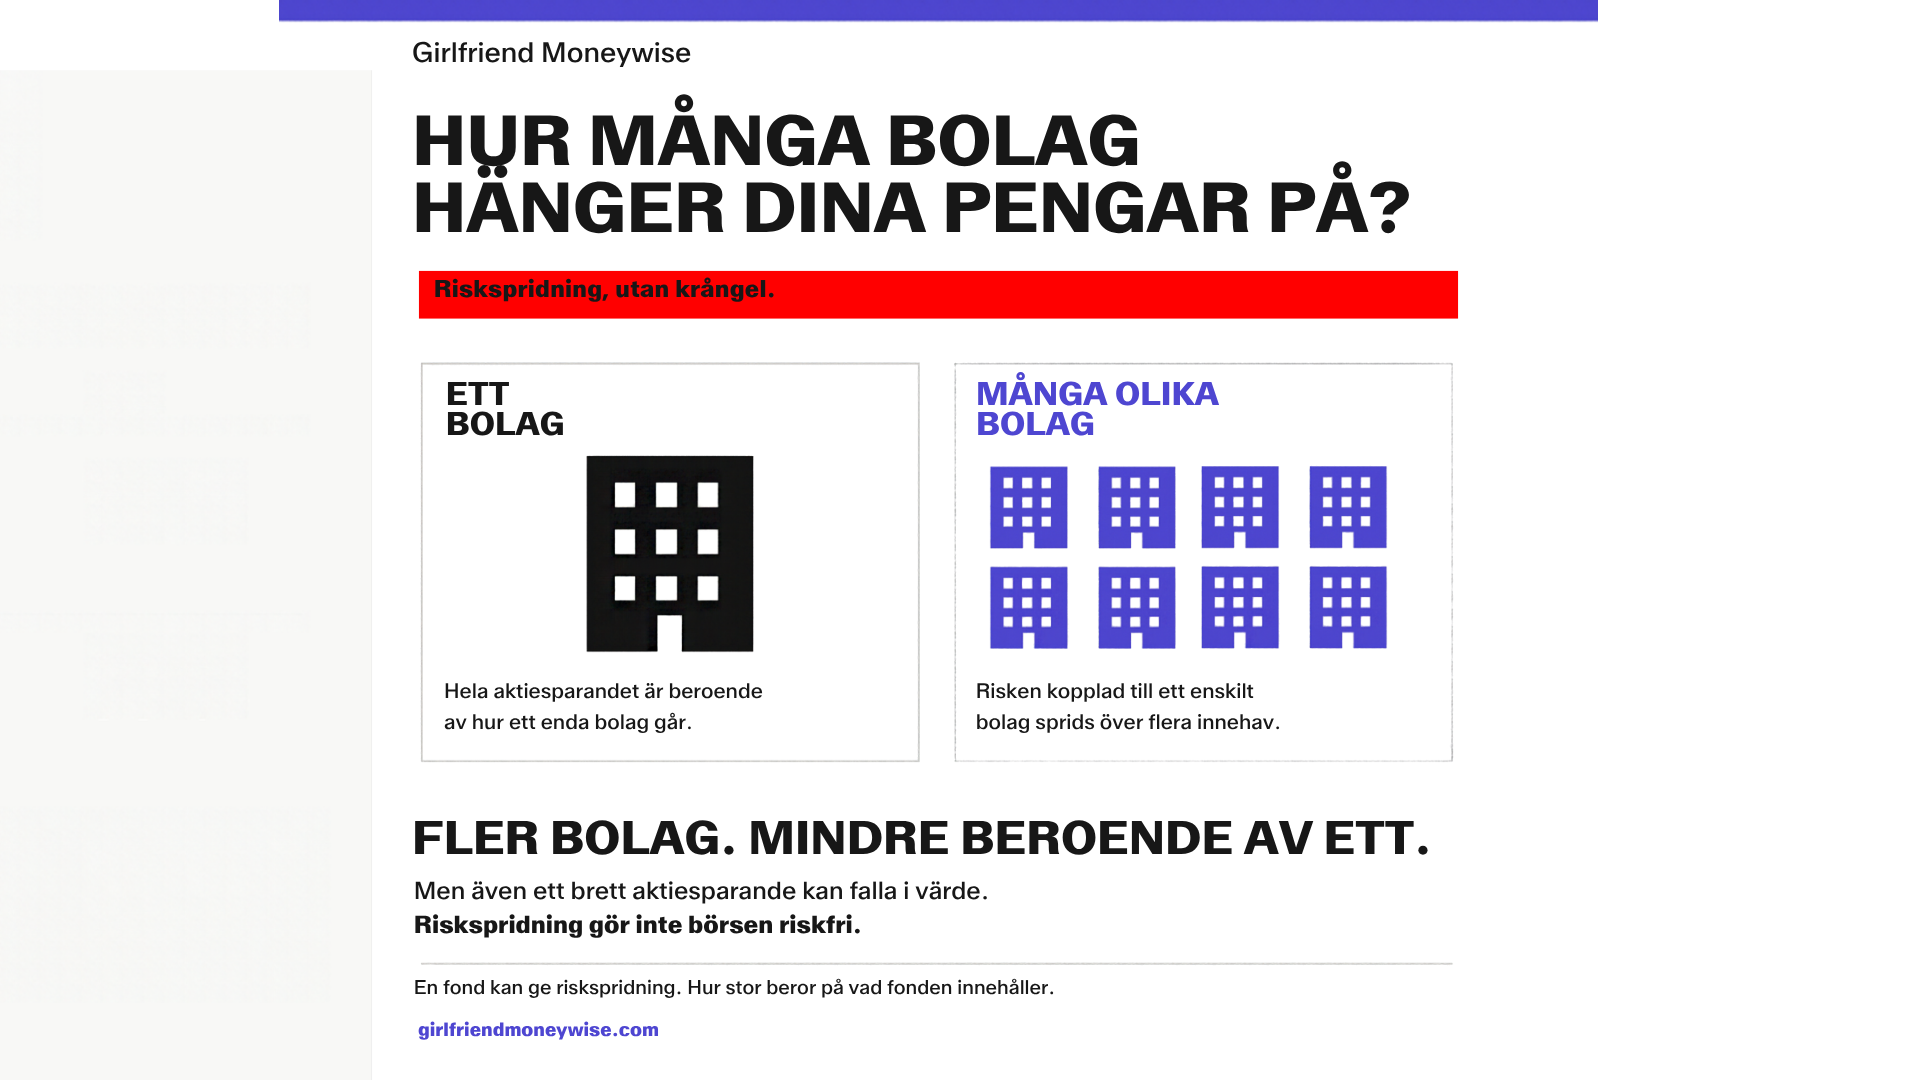
Principen är att dina pengar blir mindre beroende av hur ett enda företag går.
Om hela ditt aktiesparande ligger i samma bolag får problem i just det bolaget stor betydelse för ditt sparande. Äger du aktier i många olika bolag sprids den risken.
En fond kan hjälpa till med det. Men ordet fond är ingen garanti för stor riskspridning. En fond kan exempelvis vara inriktad på en enda bransch. Därför är det bra att veta vad som finns i den.
Och ja, även en bred aktiefond kan falla i värde. Riskspridning gör inte börsen riskfri.
Din lilla To do: Äger du en fond? Ta reda på vad den investerar i. Kan du beskriva det för en kompis med ett par meningar?
Lär dig mer om börsen, aktier och fonder i Girlfriend-appen.
”Vet ej” är en början på ett samtal
Kvinnor svarar oftare ”vet ej” i undersökningen. Det kan bero på att kunskapen saknas, att man är osäker på sitt svar eller en kombination av båda.
Vi behöver lära oss. Och då måste det gå att fråga:
Vad betyder det där? Vad kostar det? Varför passar det mig? Kan du förklara en gång till, med vanliga ord?
Det är rimliga frågor om dina pengar. Du behöver inte be om ursäkt för dem. Och sanningen är att det är svårt att veta vart man ska vända sig för oberoende vägledning kring ekonomi. Banker, butiker och långivare förespråkar ofta det alternativ som är bäst för dem, inte för dig.
Den som förklarar ekonomi har också ett ansvar för att förklaringen går att förstå. Vi tycker att finansbranschen kan tåla lite högre krav där.
Fler kronor på kontot kan ändå betyda mindre att handla för
Inflation är ännu ett ord som gärna dyker upp i ekonominyheterna utan att någon stannar upp och förklarar vad det betyder för dig.
Ett exempel: ditt sparkonto ger 1 procent i ränta, medan priserna stiger med 2 procent.
Efter ett år har du fler kronor på kontot. Men de räcker till mindre än tidigare. Det är det som menas med att köpkraften minskar.
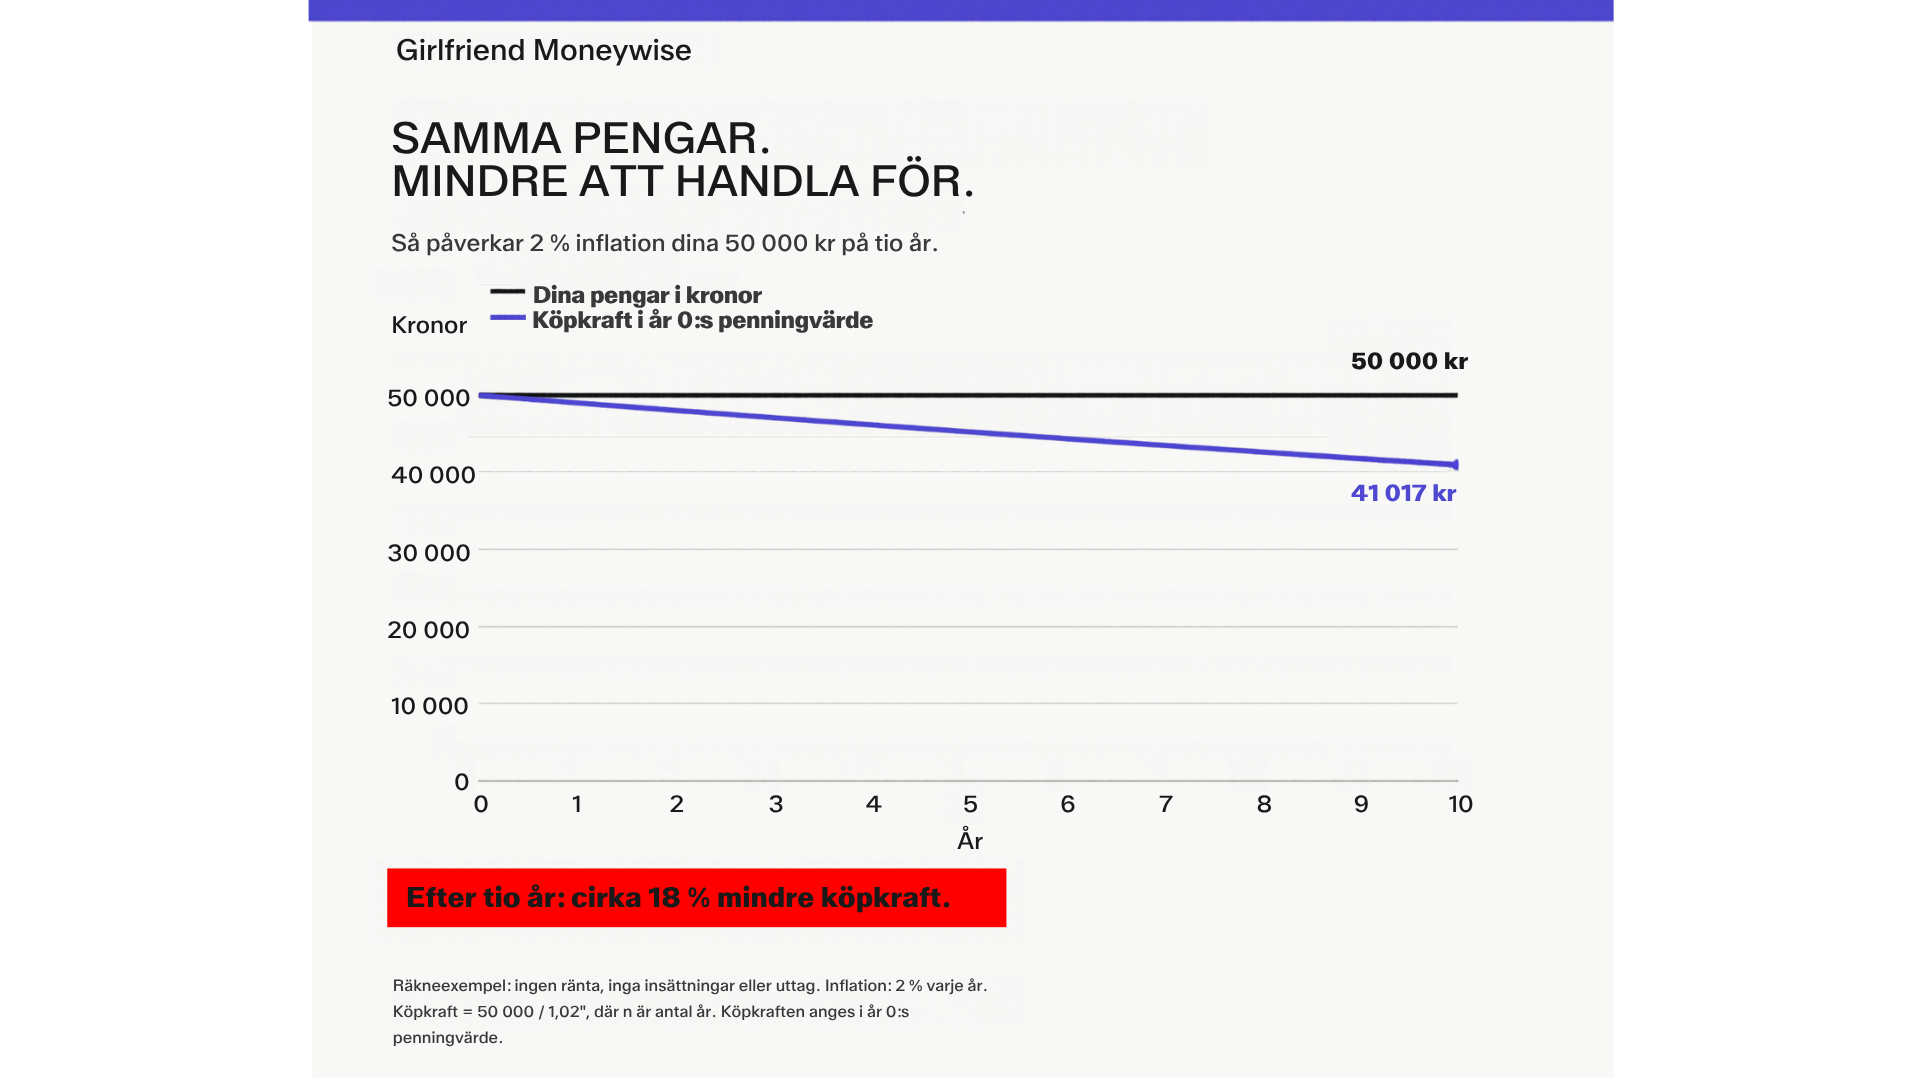
Inflationen äter av dina pengar. Alltid.
Betyder det att du ska flytta alla pengar till börsen? Nej, inte alla. Men absolut några. Du bör ha dina sparade pengar i två olika sparformer:
Buffert på ett sparkonto med ränta.
Långsiktigt sparande i global indexfond med låg avgift.
Det är där ekonomisk kunskap blir användbar: när den hjälper dig att förstå ett val i ditt eget liv.
Och vi behöver vara ärliga med en sak till. Kunskap skapar inget sparutrymme om pengarna redan går åt till det nödvändiga. Inkomst, boendekostnader och livssituation påverkar vilka val som faktiskt finns.
Vad vi vill se mer av
FI:s undersökning visar skillnader i både svar och självskattad kunskap. Den lämnar också viktiga frågor öppna.
Vilka individer behöver vilket stöd? Hur mycket handlar om brist på kunskap och hur mycket om osäkerhet? Och vad hjälper kunskapen att bli ett beslut man faktiskt känner sig trygg med?
På Girlfriend vill vi göra det lättare att förstå, fråga och komma vidare. Med begripliga förklaringar och steg som får plats i ett vanligt liv. Ekonomin har trots allt ganska hård konkurrens på att göra-listan.
En kvart räcker för att börja
Välj en pengafråga som du har skjutit upp.
Vilken ränta får du? Vad innehåller din fond? Vad betalar du egentligen i avgifter?
Ge den en kvart. Du behöver inte lösa allt under den kvarten. Målet är att förstå lite mer än du gjorde innan.
Skicka sedan det här till en vän och fråga: vilken pengagrej vill du att någon förklarar ordentligt?
Vi lovar att det finns fler som undrar.
Vill du läsa vidare? Här skriver vi om moneymaxxing och hur små ekonomiska vanor kan göra skillnad.
Om undersökningen
Undersökningen genomfördes av Origo Group på uppdrag av Finansinspektionen den 17–31 augusti 2026 och omfattar 1 726 svarande i åldern 18–79 år. Resultaten publicerades den 16 oktober 2026. De beskriver gruppskillnader och fastställer inte orsakerna till dem.
Läs mer hos Finansinspektionen: